
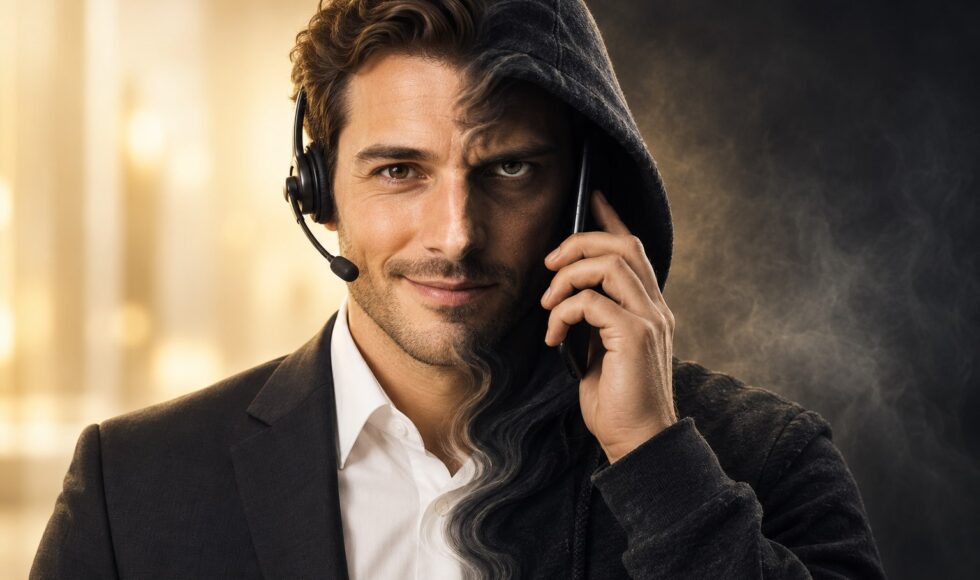
La voz sonaba profesional. Conocía tu nombre. Parecía que quería proteger tu dinero. Y precisamente por eso la escuchaste.
Una llamada falsa puede empezar con algo así: «Te llamamos del departamento de seguridad. Hemos detectado una operación sospechosa». A partir de ahí, todo parece urgente. Te piden confirmar un código, abrir un enlace o seguir unas instrucciones para evitar un robo. Pero el robo puede estar produciéndose durante esa misma conversación.
Si te ha ocurrido, lo importante ahora es proteger la cuenta, conservar las pruebas y estudiar qué puedes reclamar. Haber caído en un engaño no significa, por sí solo, que tengas que asumir definitivamente la pérdida.
¿Te han estafado y tu banco no te devuelve el dinero?
En STOP USURA estudiamos lo ocurrido y reclamamos cuando hay fundamento. Trabajamos a éxito, sin provisiones de fondos ni cobros por hacer gestiones.
El falso empleado del banco: una voz, dos identidades
Este engaño se conoce como vishing: una estafa que utiliza la conversación telefónica para obtener información o conseguir que hagas algo. A veces se combina con un SMS o una web que imita a tu entidad. El Banco de España explica esta modalidad de fraude y recomienda cortar la llamada sospechosa y contrastar lo ocurrido por un canal oficial.
El guion puede variar. Te hablan de compras que no has hecho, de un supuesto bloqueo o de una «cuenta segura» a la que debes trasladar el dinero. También pueden presentar los códigos de confirmación como si sirvieran para cancelar una operación, cuando en realidad se están utilizando para ejecutarla.
El tono convincente de quien llama no acredita su identidad. Si algo no encaja, cuelga y contacta tú con el banco mediante el teléfono de tu tarjeta, su aplicación o su web oficial. No uses el enlace ni el número que te acaba de facilitar esa persona.
Qué cambia con la sentencia europea de octubre de 2026
El Tribunal de Justicia de la Unión Europea dictó el 15 de octubre de 2026 la sentencia del asunto C-70/25. Su criterio refuerza la posición de quienes sufren operaciones de pago no autorizadas.
La entidad debe, en principio, reintegrarlas inmediatamente y como máximo al terminar el siguiente día hábil desde que las detecta o recibe el aviso, siempre que el cliente comunique lo ocurrido sin demora injustificada. Alegar que el usuario fue gravemente negligente no permite paralizar ese reintegro.
La excepción prevista es que existan motivos razonables para sospechar fraude del propio cliente y se comuniquen por escrito a la autoridad competente. Además, la devolución inicial no resuelve necesariamente quién soporta la pérdida: el banco puede reclamar después si demuestra un incumplimiento deliberado o gravemente negligente del usuario.
Por eso, la sentencia es relevante para revisar determinadas negativas bancarias, pero no garantiza recuperar el dinero de cualquier estafa. Consulta la explicación oficial del TJUE.
«Di un código» y «ordené una transferencia» no cuentan toda la historia
Necesitamos saber qué pasó realmente. ¿Introdujiste tus claves en una página falsa y un tercero movió el dinero? ¿Te convencieron para realizar tú la transferencia? ¿Aprobaste una notificación creyendo que estabas bloqueando un cargo?
Son situaciones que pueden tener un tratamiento diferente. Una transferencia que tú ordenaste bajo engaño no se convierte automáticamente en un pago no autorizado. Tampoco basta con que el banco diga que se utilizaron tus claves para dar por cerrado cualquier análisis.
El Ministerio de Consumo recuerda que el simple uso de claves o códigos no prueba por sí solo el consentimiento ni la negligencia grave. Hay que revisar las operaciones y la prueba disponible, incluida la información que aporte la entidad.
Si acaba de ocurrir, estos pasos importan
- Avisa inmediatamente al banco por su canal oficial. Explica el fraude y pide bloquear los medios de pago o accesos comprometidos y revisar los movimientos. Conserva el justificante del aviso.
- Guarda los mensajes y las pruebas. SMS, correos, capturas, números de teléfono, registro de llamadas y justificantes de las operaciones. No borres lo que pueda ayudar a reconstruir el engaño.
- Protege los accesos afectados. Cambia las contraseñas desde un dispositivo seguro. Si has instalado una aplicación sospechosa o permitido acceso remoto, solicita también asistencia técnica.
- Denuncia lo ocurrido. Guarda una copia y añade la documentación disponible. La denuncia y una posible reclamación a la entidad cumplen funciones distintas y pueden complementarse.
No esperes a nuestra respuesta para comunicar el incidente a tu banco. Puedes consultar también las indicaciones de INCIBE para víctimas de fraude.
Tu banco ya ha dicho que no. Podemos estudiar esa respuesta
Conserva la reclamación que presentaste, la contestación de la entidad y sus fechas. Una negativa no permite asegurar que el caso esté perdido. Tampoco basta la nueva sentencia para afirmar que todo rechazo anterior pueda revertirse.
En STOP USURA empezamos ordenando los hechos: qué dinero salió, quién hizo cada operación, qué instrucciones recibiste, cuándo avisaste y qué pruebas conservas. Con esa información valoramos si existe una vía razonable de reclamación y qué documentación falta.
Si vemos fundamento, te explicamos las opciones antes de contratar. Si no lo vemos, te lo decimos con claridad, sin cobrarte honorarios por esa valoración. No te propondremos reclamar simplemente porque hayas sufrido una pérdida.
Reclamar a éxito: qué significa para ti
Nuestros honorarios dependen de la recuperación o del resultado económico favorable que pactemos contigo. No pedimos provisiones de fondos por nuestro trabajo ni facturamos por el mero hecho de hacer gestiones. La forma de cálculo, el IVA y las condiciones quedan por escrito antes de empezar.
Si fuera necesario acudir a juicio, conocerás previamente los posibles gastos de terceros y el riesgo de costas. Decidirás con esa información. El trabajo a éxito es nuestra forma de prestar el servicio; el resultado de cada asunto sigue dependiendo de sus hechos y sus pruebas.
No tienes que saber cómo se llama la estafa para contárnosla.
Una llamada falsa, cargos en la tarjeta, robo de credenciales, transferencias, Bizum o una contratación a tu nombre. Empieza por explicarnos qué ocurrió. No necesitas tenerlo todo preparado.
Prefiero que me llaméis →
clientes@stopusura.es
No envíes contraseñas, códigos de verificación ni números completos de tarjeta. Para empezar, cuéntanos lo esencial.
Publicado el 23 de octubre de 2026. Imagen conceptual generada con IA para ilustrar la suplantación de identidad; no representa a una persona o entidad real.