
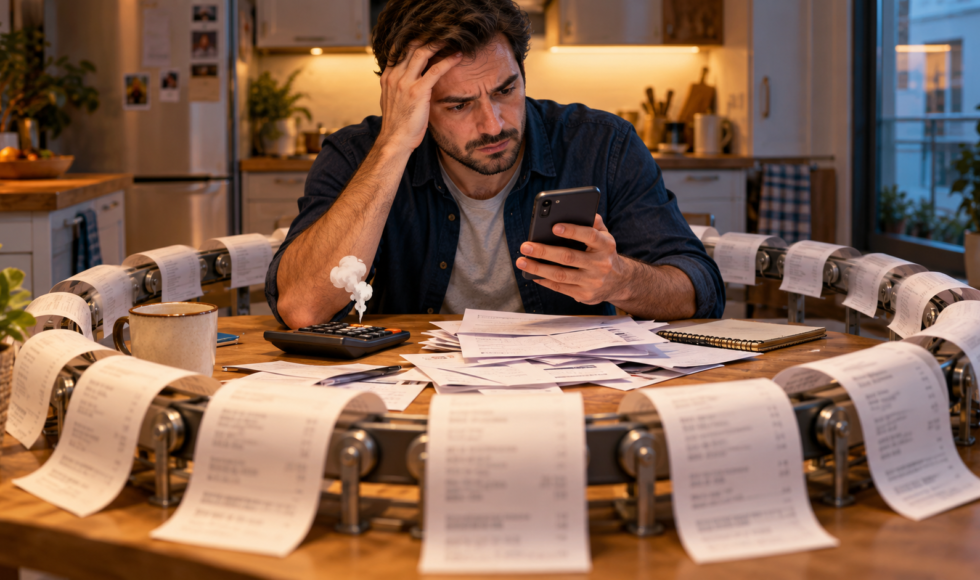
Lo pediste para salir de un apuro. Trescientos euros para una factura, una avería o llegar a fin de mes. Después vinieron las prórrogas. Has ido pagando, pero al entrar en tu cuenta aparece casi la misma deuda. Y la pregunta es inevitable: ¿adónde ha ido mi dinero?
No eres la única persona a la que le pasa. Para entenderlo hay que separar dos cosas: lo que has pagado y lo que esos pagos han reducido realmente del capital.
Pagar una prórroga puede no reducir lo que debes
En algunos microcréditos puedes pagar por aplazar la fecha de devolución. Ese importe puede destinarse únicamente a la extensión del plazo, sin amortizar el dinero que recibiste. Compras tiempo, pero el capital sigue pendiente.
Así se forma un círculo difícil de romper: llega el vencimiento, no puedes devolverlo todo, pagas otra prórroga y vuelves a encontrarte en el mismo punto unas semanas después.
Un ejemplo sencillo —ficticio—: recibes 300 € y pagas cuatro prórrogas de 75 €. En total has desembolsado 300 €, pero, si esos pagos se han destinado solo a aplazar el vencimiento, pueden seguir reclamándote los 300 € iniciales más los conceptos previstos en el contrato. Haber pagado una cantidad equivalente al préstamo no significa, por sí solo, que figure amortizado.
¿Eso significa que todo lo que te reclaman es correcto?
No. Una cosa es cómo la entidad ha contabilizado los pagos y otra si el contrato y los cargos son jurídicamente válidos.
Conviene revisar el interés, la TAE, las comisiones, el coste de las prórrogas y los recargos. También qué información recibiste antes de contratar. No basta con mirar la cifra final de la aplicación ni con que el contrato tenga tu firma.
La Ley de Represión de la Usura permite declarar nulos determinados préstamos por sus condiciones. Pero no todo microcrédito es automáticamente usurario: hay que analizar el contrato y las circunstancias del caso. Tampoco existe una cifra mágica de TAE que resuelva por sí sola cualquier reclamación.
Si el préstamo se declara nulo por usura, ¿qué ocurre con los pagos?
El artículo 3 de esa ley establece que el prestatario debe devolver únicamente el capital recibido. Si el prestamista ha cobrado más que ese capital, debe reintegrar el exceso. Puedes consultar el texto oficial en el BOE.
En el ejemplo anterior, si se declarase la nulidad por usura y los cuatro pagos de 75 € fueran los únicos efectuados y correspondieran a ese mismo préstamo, los 300 € recibidos quedarían cubiertos. Si hubieras pagado 420 € por ese único préstamo de 300 €, el exceso sería de 120 €. Es una ilustración del cálculo, no una promesa de resultado.
Cuando hay varios préstamos, ampliaciones o refinanciaciones, toca reconstruir los movimientos con cuidado: no contar dos veces un mismo ingreso ni tratar como dinero nuevo una cantidad que solo se ha trasladado de un contrato a otro.
Qué necesitas para saber dónde estás
- El contrato y la información previa, incluidos los acuerdos de prórroga o ampliación.
- Los ingresos que realmente recibiste en tu cuenta.
- Los justificantes de todos los pagos: tarjeta, transferencias y otros medios.
- El desglose actualizado de la cantidad que te reclaman.
- Los correos y mensajes de la entidad o de la empresa de recobro.
Con esa documentación se puede comparar cuánto recibiste, cuánto has pagado y qué parte de la reclamación corresponde a intereses u otros cargos.
Antes de pagar otra prórroga, revisa las cuentas
Tomar otro microcrédito para cubrir el anterior puede aumentar el problema. Antes de aceptar una nueva extensión o firmar un acuerdo, pide las condiciones y el saldo desglosado por escrito.
Presentar una reclamación no suspende automáticamente los vencimientos, el recobro ni un procedimiento judicial. Si has recibido una notificación del juzgado, busca asesoramiento cuanto antes para atender el plazo indicado.
¿Llevas meses pagando y la deuda no baja?
En STOP USURA podemos revisar tu contrato y tus justificantes para valorar si hay cantidades reclamables y explicarte las opciones de tu caso. La primera consulta es gratuita.
Consulta tu microcrédito por WhatsApp. Cuéntanos con qué entidad lo contrataste, cuánto recibiste, cuánto has pagado y cuánto te reclaman ahora. Si aún no tienes los documentos, puedes empezar contándonos tu situación. También puedes pedir que te llamemos.
Información general. La viabilidad y el resultado de una reclamación dependen de la documentación y de las circunstancias de cada caso.