
El Tribunal Supremo acaba de reforzar su doctrina en la sentencia STS 187/2026, de 10 de febrero: una tarjeta revolving contratada sin información clara y transparente sobre su funcionamiento real es nula, y el banco debe devolver los intereses cobrados en exceso.
¿Qué pasó exactamente en este caso?
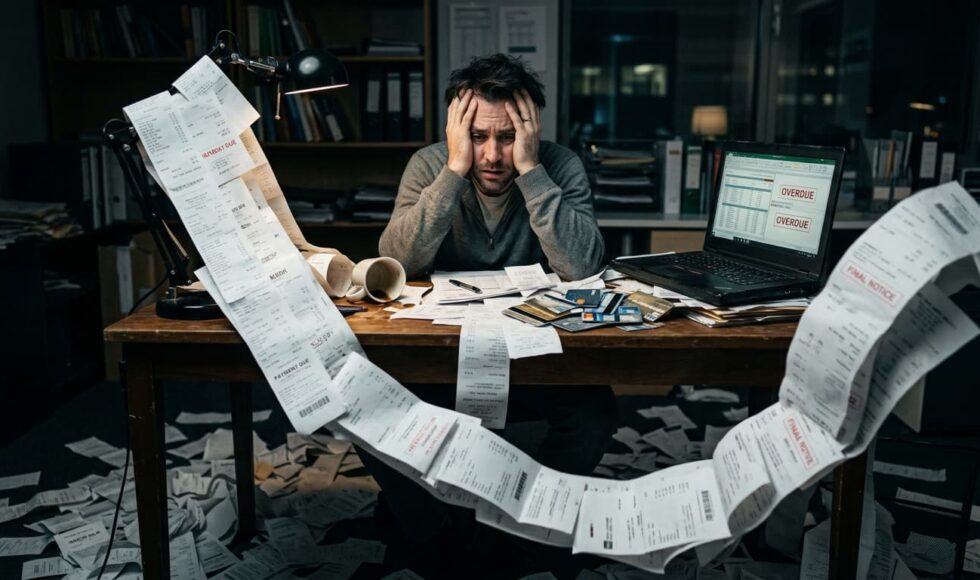
El Supremo analizó un contrato de tarjeta revolving firmado en 2006 con una TAE del 18,9%. El cliente nunca recibió documentación previa que explicara cómo funcionaba realmente el sistema: la recomposición automática del crédito, las cuotas mínimas que apenas amortizan capital, o el riesgo de entrar en una espiral de deuda sin fin. El resultado: pagó más de 15.000 euros por un crédito inicial de solo 5.500 euros.
¿Qué es la falta de transparencia?
El Supremo deja claro que transparencia no es solo usar palabras comprensibles. El banco tiene la obligación de explicar al consumidor, antes de firmar, tres cosas fundamentales:
- El carácter indefinido y rotativo del crédito
- El efecto del anatocismo (intereses sobre intereses) y el riesgo de deuda perpetua
- Una comparativa con otros productos para que el cliente entienda el riesgo real que asume
Si no lo hizo, la cláusula de intereses es nula y el banco debe devolver lo cobrado de más.
¿Esto me afecta aunque no sea usura?
Sí, y es muy importante entenderlo. Hasta ahora muchas reclamaciones de revolving se basaban en los intereses abusivos (usura). Esta sentencia abre una vía adicional: aunque el tipo de interés no sea desorbitado, si no te explicaron bien cómo funcionaba la tarjeta, también puedes reclamar. Eso amplía enormemente el número de afectados.
Las entidades más habituales en estos casos son Wizink, Carrefour Pass, Citibank, Advanzia, Cofidis, Cetelem y similares.
¿Tienes una tarjeta revolving?
En Stop Usura llevamos años reclamando este tipo de contratos. Si tienes o has tenido una tarjeta revolving y no recuerdas que te explicaran claramente cómo funcionaba, es muy posible que tengas derecho a recuperar una parte importante de lo pagado. Consúltanos sin compromiso.